Domain kündigungsandrohung.de kaufen?
Wir ziehen mit dem Projekt
kündigungsandrohung.de um.
Sind Sie am Kauf der Domain
kündigungsandrohung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kündigungsandrohung.de kaufen?
Wird der Arbeitgeber bei einem Kredit informiert?
Ja, in der Regel wird der Arbeitgeber informiert, wenn ein Mitarbeiter einen Kredit beantragt. Dies geschieht meist im Rahmen der Bonitätsprüfung, um sicherzustellen, dass der Kreditnehmer über ein regelmäßiges Einkommen verfügt. Die Bank kann den Arbeitgeber kontaktieren, um Informationen über das Beschäftigungsverhältnis und das Einkommen des Antragstellers zu erhalten. Es ist wichtig zu beachten, dass die Bank den Arbeitgeber nur über den Kredit informiert, wenn der Kreditnehmer dem ausdrücklich zustimmt oder wenn dies gesetzlich vorgeschrieben ist. In einigen Fällen kann es auch sein, dass der Arbeitgeber als Bürge für den Kredit des Mitarbeiters fungiert. **
Wird bei einem Kredit der Arbeitgeber kontaktiert?
Bei einem Kreditantrag wird in der Regel der Arbeitgeber nicht direkt kontaktiert. Die Kreditgeber prüfen jedoch die Bonität des Kreditnehmers, was auch Informationen über das Arbeitsverhältnis beinhalten kann. In einigen Fällen kann es vorkommen, dass der Arbeitgeber kontaktiert wird, um die Angaben des Kreditnehmers zu überprüfen. Dies geschieht jedoch meist nur bei größeren Kreditbeträgen oder speziellen Kreditarten. Es ist wichtig, ehrliche Angaben im Kreditantrag zu machen, um Probleme zu vermeiden. **

Ähnliche Suchbegriffe für Kredit
Top-Angebote
Produkte zum Begriff Kredit:
-
Stahlhacke, Eugen: Kündigung und Kündigungsschutz im ArbeitsverhältnisKündigung und Kündigungsschutz im Arbeitsverhältnis , Zum Werk Die neue Auflage des Preis/Vossen/Temming gibt bei allen praxisrelevanten Fragen zuverlässige Auskunft, indem er die Kündigungsmöglichkeiten und die Abwehransprüche detailliert anhand zahlreicher Beispiele darstellt. Neben den kündigungsrechtlichen Besonderheiten bestimmter Personengruppen wird auch das prozessuale Verfahren ausführlich behandelt. Inhalt Ordentliche und außerordentliche Kündigung (u.a. Form und Inhalt der Kündigungserklärung, Beteiligung des Betriebsrats) Allgemeiner Kündigungsschutz (u.a. Anwendbarkeit des KSchG) Besonderer Kündigungsschutz (etwa bei Mutterschutz, Erziehungsurlaub, Schwerbehinderung) Kündigungsschutzprozess (u.a. Streitwert, Abfindung, Weiterbeschäftigungsanspruch) Kündigungsschutz in der Insolvenz Vorteile auf einen Blick zuverlässige Auskunft bei allen praxisrelevanten Fragen aktuell - systematisch - umfassend das unübersichtliche Kündigungsrecht wird klar strukturiert Zur Neuauflage Die 12. Auflage berücksichtigt Änderungen des Kündigungsschutzgesetzes sowie aktuelle Rechtsprechung und Literatur. Insbesondere folgende Punkte wurden bei der Neuauflage berücksichtigt: Entscheidungen des EuGH zu Massenentlassungen und Antidiskriminierung Ausweitung des Kündigungsschutzes für betriebliche Funktionsträger (Betriebs- und Personalräte; Schwerbehindertenvertretung) Datenschutz und betriebliches Eingliederungsmanagement Kündigungsschutzverfahren (u.a. Rechtswegprobleme bei der Kündigungsschutzklage und Anwendung von § 5 KSchG nach Urlaubsrückkehr des Arbeitnehmers) Sonderkündigungsschutz Loyalitätspflichten Bagatelldelikte Belästigung und Beleidigung in sozialen Netzwerken (außerdienstliche) Straftaten Straf- und Untersuchungshaft konzerndimensionaler Kündigungsschutz Auslandssachverhalte Beschäftigung auf leidensgerechten Arbeitsplätzen und Betriebliches Eingliederungsmanagement (BEM) altersgruppenbezogene Sozialauswahl Zielgruppe Für Anwaltschaft, Justiz, Betriebsratsgremien, Gewerkschaften, Personalabteilungen in Unternehmen, Referendarinnen und Referendare sowie Studierende. , Warnleuchten > Zusatzbeleuchtung , Auflage: 12. Auflage, Erscheinungsjahr: 20240430, Produktform: Kartoniert, Autoren: Stahlhacke, Eugen~Preis, Ulrich~Vossen, Reinhard~Temming, Felipe, Edition: NED, Auflage: 24012, Auflage/Ausgabe: 12. Auflage, Seitenzahl/Blattzahl: 1000, Keyword: Verdachtskündigung; Änderungskündigung; Datenschutz; Direktionsrecht; altersbezogene Sozialauswahl; BetriebsrätemodernisierungsG; Rechtswegprobleme; Sonderkündigungsschutz, Fachschema: Arbeitsgesetz~Arbeitsrecht~Arbeitsverhältnis~Kündigung - Betriebsbedingte Kündigung~Kündigungsschutz - KSchG~Schutz (Recht), Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Arbeitsrecht, allgemein, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Produktverfügbarkeit: 02, Blätteranzahl: 1007 Blätter, Länge: 240, Breite: 160, Höhe: 45, Gewicht: 1368, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406666001 9783406556845 9783406525322 9783406488511 9783406439919, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 38853139,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Kann man online einen Kredit bekommen, ohne ein Arbeitsverhältnis zu haben?
Es ist möglich, online einen Kredit zu erhalten, auch wenn man kein Arbeitsverhältnis hat. Es gibt Kreditgeber, die auch Kredite an Selbstständige, Freiberufler oder Personen ohne festes Einkommen vergeben. Allerdings können die Bedingungen und Zinsen in solchen Fällen oft höher sein. **
-
Wie ist die Kündigungsfrist bei einem Arbeitgeber ohne Vertrag?
Wenn es keinen schriftlichen Arbeitsvertrag gibt, gelten in der Regel die gesetzlichen Kündigungsfristen. Diese variieren je nach Dauer der Beschäftigung. In Deutschland beträgt die gesetzliche Kündigungsfrist für Arbeitnehmer in der Regel vier Wochen zum 15. oder zum Ende eines Kalendermonats. **
-
Warum muss ich bei einem Kredit den Arbeitgeber angeben?
Bei einem Kreditantrag wird oft nach dem Arbeitgeber gefragt, um die Bonität des Antragstellers zu überprüfen. Der Arbeitgeber gibt Auskunft über das Einkommen und die Beschäftigungsdauer, was wichtige Informationen für die Kreditvergabe sind. Zudem dient die Angabe des Arbeitgebers als Sicherheit für den Kreditgeber, da ein regelmäßiges Einkommen aus einer festen Anstellung die Rückzahlungsfähigkeit des Kreditnehmers erhöht. Letztendlich hilft die Angabe des Arbeitgebers dem Kreditgeber, das Risiko einer Kreditvergabe besser einschätzen zu können. **
-
Ist es bei einem Kredit üblich den Arbeitgeber zu kontaktieren?
Ist es bei einem Kredit üblich den Arbeitgeber zu kontaktieren? In einigen Fällen kann es vorkommen, dass der Kreditgeber den Arbeitgeber kontaktiert, um die Einkommensverhältnisse des Kreditnehmers zu überprüfen. Dies dient dazu, die Kreditwürdigkeit des Antragstellers zu bestätigen und sicherzustellen, dass er in der Lage ist, die Kreditraten zu bedienen. Die Kontaktaufnahme mit dem Arbeitgeber erfolgt in der Regel nur nach Zustimmung des Kreditnehmers und unter Einhaltung der Datenschutzbestimmungen. Es ist wichtig zu beachten, dass dies von Kreditgeber zu Kreditgeber variieren kann und nicht in allen Fällen erforderlich ist. **

Wann Kredit umschulden?
"Wann Kredit umschulden?" Es kann sinnvoll sein, einen Kredit umzuschulden, wenn man durch einen neuen Kredit bessere Konditionen wie niedrigere Zinsen oder längere Laufzeiten erhält. Dies kann zu einer finanziellen Entlastung führen. Auch wenn sich die persönliche finanzielle Situation verändert hat und man die monatlichen Raten nicht mehr stemmen kann, kann eine Umschuldung helfen. Zudem kann es ratsam sein, einen teuren Dispokredit durch einen günstigeren Ratenkredit abzulösen, um Zinskosten zu sparen. Generell sollte man jedoch vor einer Umschuldung die Konditionen verschiedener Anbieter vergleichen, um die beste Lösung für die eigene Situation zu finden. **
Ist ein Kredit?
Ist ein Kredit eine finanzielle Vereinbarung, bei der eine Person oder ein Unternehmen Geld von einem Kreditgeber leiht, mit der Verpflichtung, es zu einem späteren Zeitpunkt zurückzuzahlen? Handelt es sich dabei um eine Form der Fremdfinanzierung, die es dem Kreditnehmer ermöglicht, größere Anschaffungen zu tätigen oder Investitionen zu tätigen, die sie sich sonst nicht leisten könnten? Welche Arten von Krediten gibt es, wie zum Beispiel Hypothekenkredite, Autokredite, Studienkredite und Unternehmenskredite? Welche Risiken sind mit der Aufnahme eines Kredits verbunden, wie zum Beispiel Zinsen, Gebühren und die Möglichkeit, den Kredit nicht zurückzahlen zu können? **
Top-Angebote
Produkte zum Begriff Kredit:
-
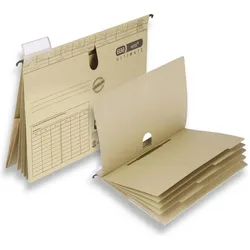
Hamelin, Mappe, Kredit- und Personalhefter (A4, 5x)Kredit- und Personalhefter vertic Ultimate 4 Trennblätter mit kaufmännischer Heftung Für DIN A4-Unterlagen Fassungsvermögen: ca. 200 Blatt (80 g/qm Papier) Ausgestattet mit Metallhängeschiene, Dehntasche am Rückflügel 5er Tabstanzung und mit Komfort-Reiter Canson-Karton, 240 g/qm Naturbraun Packung mit 5 Stück.313,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Währung, Geld, Kredit, Fachbücher von Ulrich EnderwitzUrsprünglich als Exkurs im Rahmen des neunten und letzten Bandes der Studie "Reichtum und Religion" gedacht, hat der vorliegende Text im Laufe der Arbeit monographische Statur gewonnen und sich zu einem eigenen Buch entwickelt. Ausgangspunkt ist die seit den absolutistischen Anfängen der bürgerlichen Gesellschaft vor sich gehende und den praktischen Bedürfnissen sowie technischen Anforderungen des kapitalistischen Produktions- und Distributionssystems Rechnung tragende Ersetzung der edelmetallenen Münze durch die papierene Note in der Rolle des den kommerziellen Austausch vermittelnden und organisierenden allgemeinen Äquivalents. Dargestellt wird, wie trotz aller Bemühungen das neue Zirkulationsmittel nicht als Ersatz für die alte Währung, sondern bloss als deren Platzhalter gelten zu lassen, es aus einer kommerziellen Vermittlungsinstanz, einem den Wertschöpfungsprozess passiv regulierenden und differenzierenden Getriebe, zu einem industriellen Wachstumsmedium, einem den Wertschöpfungsprozess aktiv auf Touren bringenden und in Gang haltenden Treibmittel avanciert.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Stahlhacke, Eugen: Kündigung und Kündigungsschutz im ArbeitsverhältnisKündigung und Kündigungsschutz im Arbeitsverhältnis , Zum Werk Die neue Auflage des Preis/Vossen/Temming gibt bei allen praxisrelevanten Fragen zuverlässige Auskunft, indem er die Kündigungsmöglichkeiten und die Abwehransprüche detailliert anhand zahlreicher Beispiele darstellt. Neben den kündigungsrechtlichen Besonderheiten bestimmter Personengruppen wird auch das prozessuale Verfahren ausführlich behandelt. Inhalt Ordentliche und außerordentliche Kündigung (u.a. Form und Inhalt der Kündigungserklärung, Beteiligung des Betriebsrats) Allgemeiner Kündigungsschutz (u.a. Anwendbarkeit des KSchG) Besonderer Kündigungsschutz (etwa bei Mutterschutz, Erziehungsurlaub, Schwerbehinderung) Kündigungsschutzprozess (u.a. Streitwert, Abfindung, Weiterbeschäftigungsanspruch) Kündigungsschutz in der Insolvenz Vorteile auf einen Blick zuverlässige Auskunft bei allen praxisrelevanten Fragen aktuell - systematisch - umfassend das unübersichtliche Kündigungsrecht wird klar strukturiert Zur Neuauflage Die 12. Auflage berücksichtigt Änderungen des Kündigungsschutzgesetzes sowie aktuelle Rechtsprechung und Literatur. Insbesondere folgende Punkte wurden bei der Neuauflage berücksichtigt: Entscheidungen des EuGH zu Massenentlassungen und Antidiskriminierung Ausweitung des Kündigungsschutzes für betriebliche Funktionsträger (Betriebs- und Personalräte; Schwerbehindertenvertretung) Datenschutz und betriebliches Eingliederungsmanagement Kündigungsschutzverfahren (u.a. Rechtswegprobleme bei der Kündigungsschutzklage und Anwendung von § 5 KSchG nach Urlaubsrückkehr des Arbeitnehmers) Sonderkündigungsschutz Loyalitätspflichten Bagatelldelikte Belästigung und Beleidigung in sozialen Netzwerken (außerdienstliche) Straftaten Straf- und Untersuchungshaft konzerndimensionaler Kündigungsschutz Auslandssachverhalte Beschäftigung auf leidensgerechten Arbeitsplätzen und Betriebliches Eingliederungsmanagement (BEM) altersgruppenbezogene Sozialauswahl Zielgruppe Für Anwaltschaft, Justiz, Betriebsratsgremien, Gewerkschaften, Personalabteilungen in Unternehmen, Referendarinnen und Referendare sowie Studierende. , Warnleuchten > Zusatzbeleuchtung , Auflage: 12. Auflage, Erscheinungsjahr: 20240430, Produktform: Kartoniert, Autoren: Stahlhacke, Eugen~Preis, Ulrich~Vossen, Reinhard~Temming, Felipe, Edition: NED, Auflage: 24012, Auflage/Ausgabe: 12. Auflage, Seitenzahl/Blattzahl: 1000, Keyword: Verdachtskündigung; Änderungskündigung; Datenschutz; Direktionsrecht; altersbezogene Sozialauswahl; BetriebsrätemodernisierungsG; Rechtswegprobleme; Sonderkündigungsschutz, Fachschema: Arbeitsgesetz~Arbeitsrecht~Arbeitsverhältnis~Kündigung - Betriebsbedingte Kündigung~Kündigungsschutz - KSchG~Schutz (Recht), Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Arbeitsrecht, allgemein, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Produktverfügbarkeit: 02, Blätteranzahl: 1007 Blätter, Länge: 240, Breite: 160, Höhe: 45, Gewicht: 1368, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406666001 9783406556845 9783406525322 9783406488511 9783406439919, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 38853139,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wird der Arbeitgeber bei einem Kredit informiert?
Ja, in der Regel wird der Arbeitgeber informiert, wenn ein Mitarbeiter einen Kredit beantragt. Dies geschieht meist im Rahmen der Bonitätsprüfung, um sicherzustellen, dass der Kreditnehmer über ein regelmäßiges Einkommen verfügt. Die Bank kann den Arbeitgeber kontaktieren, um Informationen über das Beschäftigungsverhältnis und das Einkommen des Antragstellers zu erhalten. Es ist wichtig zu beachten, dass die Bank den Arbeitgeber nur über den Kredit informiert, wenn der Kreditnehmer dem ausdrücklich zustimmt oder wenn dies gesetzlich vorgeschrieben ist. In einigen Fällen kann es auch sein, dass der Arbeitgeber als Bürge für den Kredit des Mitarbeiters fungiert. **
-
Wird bei einem Kredit der Arbeitgeber kontaktiert?
Bei einem Kreditantrag wird in der Regel der Arbeitgeber nicht direkt kontaktiert. Die Kreditgeber prüfen jedoch die Bonität des Kreditnehmers, was auch Informationen über das Arbeitsverhältnis beinhalten kann. In einigen Fällen kann es vorkommen, dass der Arbeitgeber kontaktiert wird, um die Angaben des Kreditnehmers zu überprüfen. Dies geschieht jedoch meist nur bei größeren Kreditbeträgen oder speziellen Kreditarten. Es ist wichtig, ehrliche Angaben im Kreditantrag zu machen, um Probleme zu vermeiden. **
-
Kann man online einen Kredit bekommen, ohne ein Arbeitsverhältnis zu haben?
Es ist möglich, online einen Kredit zu erhalten, auch wenn man kein Arbeitsverhältnis hat. Es gibt Kreditgeber, die auch Kredite an Selbstständige, Freiberufler oder Personen ohne festes Einkommen vergeben. Allerdings können die Bedingungen und Zinsen in solchen Fällen oft höher sein. **
-
Wie ist die Kündigungsfrist bei einem Arbeitgeber ohne Vertrag?
Wenn es keinen schriftlichen Arbeitsvertrag gibt, gelten in der Regel die gesetzlichen Kündigungsfristen. Diese variieren je nach Dauer der Beschäftigung. In Deutschland beträgt die gesetzliche Kündigungsfrist für Arbeitnehmer in der Regel vier Wochen zum 15. oder zum Ende eines Kalendermonats. **
Ähnliche Suchbegriffe für Kredit
-
Warum muss ich bei einem Kredit den Arbeitgeber angeben?
Bei einem Kreditantrag wird oft nach dem Arbeitgeber gefragt, um die Bonität des Antragstellers zu überprüfen. Der Arbeitgeber gibt Auskunft über das Einkommen und die Beschäftigungsdauer, was wichtige Informationen für die Kreditvergabe sind. Zudem dient die Angabe des Arbeitgebers als Sicherheit für den Kreditgeber, da ein regelmäßiges Einkommen aus einer festen Anstellung die Rückzahlungsfähigkeit des Kreditnehmers erhöht. Letztendlich hilft die Angabe des Arbeitgebers dem Kreditgeber, das Risiko einer Kreditvergabe besser einschätzen zu können. **
-
Ist es bei einem Kredit üblich den Arbeitgeber zu kontaktieren?
Ist es bei einem Kredit üblich den Arbeitgeber zu kontaktieren? In einigen Fällen kann es vorkommen, dass der Kreditgeber den Arbeitgeber kontaktiert, um die Einkommensverhältnisse des Kreditnehmers zu überprüfen. Dies dient dazu, die Kreditwürdigkeit des Antragstellers zu bestätigen und sicherzustellen, dass er in der Lage ist, die Kreditraten zu bedienen. Die Kontaktaufnahme mit dem Arbeitgeber erfolgt in der Regel nur nach Zustimmung des Kreditnehmers und unter Einhaltung der Datenschutzbestimmungen. Es ist wichtig zu beachten, dass dies von Kreditgeber zu Kreditgeber variieren kann und nicht in allen Fällen erforderlich ist. **
-
Wann Kredit umschulden?
"Wann Kredit umschulden?" Es kann sinnvoll sein, einen Kredit umzuschulden, wenn man durch einen neuen Kredit bessere Konditionen wie niedrigere Zinsen oder längere Laufzeiten erhält. Dies kann zu einer finanziellen Entlastung führen. Auch wenn sich die persönliche finanzielle Situation verändert hat und man die monatlichen Raten nicht mehr stemmen kann, kann eine Umschuldung helfen. Zudem kann es ratsam sein, einen teuren Dispokredit durch einen günstigeren Ratenkredit abzulösen, um Zinskosten zu sparen. Generell sollte man jedoch vor einer Umschuldung die Konditionen verschiedener Anbieter vergleichen, um die beste Lösung für die eigene Situation zu finden. **
-
Ist ein Kredit?
Ist ein Kredit eine finanzielle Vereinbarung, bei der eine Person oder ein Unternehmen Geld von einem Kreditgeber leiht, mit der Verpflichtung, es zu einem späteren Zeitpunkt zurückzuzahlen? Handelt es sich dabei um eine Form der Fremdfinanzierung, die es dem Kreditnehmer ermöglicht, größere Anschaffungen zu tätigen oder Investitionen zu tätigen, die sie sich sonst nicht leisten könnten? Welche Arten von Krediten gibt es, wie zum Beispiel Hypothekenkredite, Autokredite, Studienkredite und Unternehmenskredite? Welche Risiken sind mit der Aufnahme eines Kredits verbunden, wie zum Beispiel Zinsen, Gebühren und die Möglichkeit, den Kredit nicht zurückzahlen zu können? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.